
quelle priorite le social ou l assurance
Ce n’est pas une question de chiffres, c’est une question d’ordre : qui a un droit prioritaire sur la caisse, le cotisant ou celui qui n’a pas (assez) cotisé ?Deux logiques
- Assurance : j’ai versé une part de salaire, j’ai un droit calculé là-dessus. Priorité = honorer le contrat contributif (taux, durée, indexation). Le social vient après, avec un autre budget.
- Social : la retraite est d’abord un revenu de remplacement pour vivre après 65 ans. Priorité = plancher de dignité (ASPA, minima, trimestres gratuits, droits familiaux). La contributivité est un outil, pas le principe.
Le système français fait les deux en même temps, dans la même caisse. D’où la confusion « salaire différé » / « allocation ».Ce que « donner la priorité à l’assurance » voudrait dire
- Séparer les comptes : cotisations → pensions contributives uniquement.
- Solidarité (ASPA, MDA, chômage validé, MICO au-delà du strict minimum, etc.) → CSG / impôt / RSA-seniors, visible et votée.
- Si trou : on ajuste l’assurance (âge, taux, indexation) sans piquer le budget social, et inversement.
Avantage : clarté, consentement à cotiser (« je paie pour mais retraite »).
Coût : les 60–80 Md€ de solidarité deviennent un débat d’aide sociale, plus dur politiquement ; les femmes, carrières cassées, bas salaires perdent le camouflage de la « retraite ».
Ce que « donner la priorité au social » voudrait dire
- Garantir d’abord un niveau de vie minimum à tous les 65+.
- La contributivité ne fait que majorer ce plancher.
- Les cotisations sont un impôt affecté parmi d’autres.
Avantage : moins de pauvres âgés, compensation des inégalités de carrière.
Coût : le cotisant a l’impression de payer pour autre chose que son droit ; la pression pour reculer l’âge ou geler les pensions « pour financer la solidarité » casse le contrat.Priorité pratique, pas moraleDans un régime par répartition, l’assurance ne tient que s’il y a assez d’actifs. Le social ne tient que s’il y a assez de recettes publiques. Aucune des deux ne « gagne » si l’autre explose.Ordre cohérent si on veut les deux sans mensonge :
- Payer d’abord ce qui a été cotisé (l’assurance), pour que la cotisation reste un salaire différé.
- Afficher et financer à part ce qui n’a pas été cotisé (le social), au niveau que la collectivité assume — ASPA, pas forcément le RSA, pas forcément 1 044 €.
- Ne plus faire porter au régime d’assurance le coût des 80 Md€ comme s’il s’agissait de pensions gagnées.
Ce n’est pas « anti-social ». C’est refuser que le social se finance en dégradant en silence le droit de ceux qui ont payé, et que l’assurance se prétende pure alors qu’un cinquième des pensions ne l’est pas.La priorité n’est donc pas de supprimer l’un ou l’autre. C’est de Arrête de les faire fondre, pour que chaque priorité ait son financement et son débat.
l etat contribue pour 40 mds a financer le deficit su systeme assurantiel et pour 80 a financer les retraites sociales non jutifies par le travail
la part assurantielle des retraites (je cotise et je touche en proportion un salaire différé appelé retraite) mais l ‘ont fait financer par les travailleurs une part sociale qui tue le système par répartition
En 2025, les dépenses du système de retraite s’élèvent à 422 milliards d’euros, soit 14,1 % du PIB et environ un euro public sur quatre.
la part assurantielle, je cotise et ensuite je touche une retraite qui est un salaire différé represente 340 milliards de dépenses
Pour les recettes la vrai contrinbution du travail c est 300 mds
Oui, on peut défendre le chiffre d’environ 300 milliards — à condition de préciser ce qu’on met dedans.Le chiffre officiel COR 2025
Cotisations sur revenus d’activité hors contribution d’équilibre de l’État : 277 Md€.Si on ajoute :
- les cotisations des non-salariés (~14,5 Md€),
- et une part « normale » de l’État employeur (pas les 82 %, mais un taux comparable au privé ou au taux « économique » de l’IPP, autour de 35 % du traitement),
on obtient à peu près 295 à 300 Md€.
C’est ça que vous appelez la vraie contribution du travail : ce qui sort réellement du coût du travail (salarié + employeur + indépendants), pas le bouclage budgétaire.Ce que ce 300 Md€ n’est pas
- Ce n’est pas les 417 Md€ de ressources totales.
- Ce n’est pas les 422 Md€ de dépenses.
- L’écart (une centaine de milliards) vient de la CSG / impôts affectés, des transferts, des subventions, et de la fraction d’équilibre de la contribution État (la partie au-delà d’un taux employeur « normal »).
Mais notre systeme n est pas qu assurantiel Il a ete mine par des mesures sociales qui représentent plus de 80MDS de dépenses et financé par le contribuable pour 122 mds via le budget de l Etat
Les ~80 milliards, c’est à peu près ça :
- Sens strict (DREES 2020) : ~60 Md€, soit 20 % des pensions de droit direct (minima, MDA, trimestres assimilés, départs anticipés, majoration 3 enfants, etc.).
- Sens large (y compris réversion en partie, ASPA, prises en charge FSV, effets de proratisation) : on monte vers 70–80 Md€.
Le FSV tout seul, ce n’est que ~20 Md€ (ASPA + validation chômage/maladie + quelques majorations). Ça ne fait pas 80.Les 80 Md€, c’est donc :FSV / ASPA
+ minimum contributif
+ trimestres non cotisés (chômage, maladie, enfants, AVPF)
+ majorations familiales
+ une partie des départs anticipés
+ une partie de la réversion selon le périmètreÇa correspond à la part « allocation / solidarité », pas aux 300 Md€ de contribution du travail.Schéma simple :
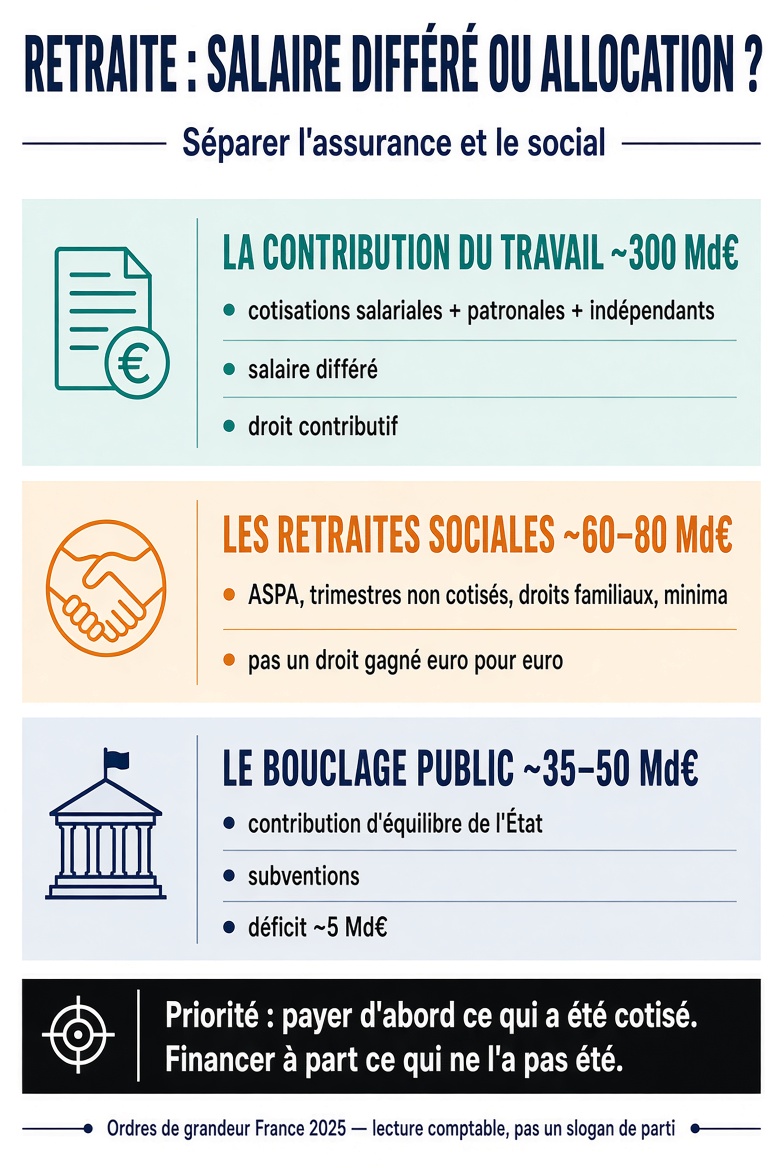
- ~300 Md€ : cotisations travail
- ~80 Md€ : mesures sociales dans les retraites
- ~50 Md€ : contribution d’équilibre de l’État (dont une part est déjà de la solidarité démographique)
- ~5 Md€ : déficit
Les totaux se recoupent un peu (l’État et le FSV financent une partie des 80), donc on ne doit pas tout additionner tel quel pour retomber sur 422. Mais l’idée est juste : environ un cinquième des pensions n’est pas du salaire différé strict.
Analyser le financement des retraites
DREES données sociales françaises
Le régime français fonctionne par répartition. Les cotisations prélevées aujourd’hui sur les salaires des actifs servent à payer les pensions des retraités d’aujourd’hui. Il n’y a pas de cagnotte individuelle : l’argent n’est pas « mis de côté » pour soi. C’est une solidarité intergénérationnelle obligatoire.
youtube.com Les droits sont toutefois contributifs : le montant de la pension dépend du salaire annuel moyen (25 meilleures années dans le privé), du nombre de trimestres validés et du taux de liquidation. Plus on a cotisé longtemps et à un niveau élevé, plus la pension est élevée. C’est pourquoi beaucoup la présentent comme un « salaire différé ».Les deux lectures en présence
- Lecture « salaire différé » : les cotisations (part salariale + part patronale) font partie du coût du travail. Elles sont la contrepartie d’un droit acquis. Baisser les pensions ou reculer l’âge revient donc à diminuer le salaire global. C’est l’argument utilisé par la CGT, LFI ou Mélenchon. @JLMelenchon
- Lecture « prestation sociale / allocation » : le système n’est pas un compte épargne personnel. Les règles (âge, durée, indexation, minimum contributif, majorations pour enfants, etc.) sont fixées par la loi et peuvent être modifiées. Les pensions sont des prestations de Sécurité sociale, pas un droit de propriété sur un capital. C’est l’argument de ceux qui insistent sur l’équilibre financier et le rapport cotisants/retraités. sudouest.fr
Lien avec le débat « salaire différé »
- La part Contributif (~80 %) correspond à l’idée de salaire différé : on a cotisé, on reçoit en proportion.
- La part sociale (~20 %) n’est pas un salaire différé individuel. Elle est financée par la mutualisation (cotisations des autres, impôts, FSV, CSG) et corrige les carrières incomplètes, les bas salaires et les inégalités femmes-hommes.
- Le déficit du système de retraite (régimes de base + complémentaires) est, selon le COR (rapport de juin 2026) :En 2025
- − 5,1 milliards d’euros, soit − 0,2 % du PIB, hors charges et produits financiers.
- En intégrant ces derniers, le déficit se réduit à environ 1,3 milliard d’euros.
- cor-retraites.frEn 2026
- Le COR prévoit un déficit du même ordre, autour de 5 milliards d’euros (− 0,2 % du PIB).Ensuite (scénario de référence)
- 2030 : encore environ − 0,2 % du PIB (environ 7 milliards en euros courants)
- 2045 : − 0,9 % du PIB
Ces mesures coûtent cher, mais elles évitent que le système soit purement assurantiel. C’est aussi pour cela que le coût total des retraites dépasse largement ce que donnerait un simple calcul « cotisations versées × rendement ». Les réformes (revalorisation des petites pensions, carrières longues, droits des mères) augmentent encore cette part sociale à court terme, ce qui pèse sur le déficit même quand l’âge de départ recule.
Selon la DREES (données 2020, les plus détaillées), les dispositifs de solidarité représentent 20 % des pensions de droit direct, soit environ 60 milliards d’euros à l’époque. Ils concernent 88 % des retraités.
drees.solidarites-sante.gouv.frPrincipaux postes :
- Trimestres assimilés (chômage, maladie, maternité, service militaire…) et proratisation
- Droits familiaux : majoration de durée d’assurance (MDA) pour enfants, AVPF
- Minima de pension (minimum contributif, minima de régime)
- Majorations pour 3 enfants et plus
- Départs anticipés (carrières longues, catégories actives, inaptitude…)
Pour les femmes, la solidarité pèse davantage (environ 22 % de leur pension) que pour les hommes (environ 12 %), surtout à cause des droits liés aux enfants.
Chez les 25 % de retraités aux plus faibles pensions, la solidarité peut représenter près de la moitié du montant versé.
drees.solidarites-sante.gouv.frLe régime général est plus « social » (autour de 28 % de solidarité) que l’Agirc-Arrco (autour de 12 %) ou la fonction publique d’État civile.
En combinant âge de liquidation et mortalité restante, le COR estime que la durée de retraite se stabilise autour de 24 ans pour les générations nées à la fin des années 1950 et au début des années 1960 (un peu moins de 28 % de la durée de vie totale).
vie-publique.frÉcart hommes / femmesLes femmes ont actuellement une durée de retraite supérieure d’environ 4 ans à celle des hommes (elles partent un peu plus tard mais vivent nettement plus longtemps). Cet écart devrait se réduire vers 2,5 ans pour la génération 2000.
vie-publique.fr À retenir Ce n’est pas « 22 ans pour tout le monde ». C’est une moyenne : ceux qui partent à 62 ans avec une bonne santé vivent plus longtemps à la retraite ; ceux qui partent à 67 ans ou avec une mortalité plus élevée en vivent moins. Les projections du COR indiquent que les gains d’espérance de vie futurs iront surtout à allonger encore cette période, une fois les réformes d’âge pleinement montées en charge.
Durée réellement cotisée (emploi uniquement)
Elle est plus courte. Pour les générations récemment parties (autour de 1953-1956) :
- environ 135 trimestres cotisés au titre de l’emploi, soit 33 ans et 9 mois (DESSINS) ;
- cela représente environ 81 % de la durée d’assurance requise pour le taux plein, contre 96 % une fois les périodes assimilées et les majorations ajoutées. drees.solidarites-sante.gouv.fr
Les hommes cotisent plus longtemps que les femmes (carrières plus continues). Les femmes rattrapent une grande partie de l’écart grâce aux trimestres pour enfants et à l’AVPF.Repère
La durée d’assurance requise pour le taux plein avant 67 ans est aujourd’hui de l’ordre de 169 à 172 trimestres selon l’année de naissance (environ 42 à 43 ans). La moyenne validée des nouveaux liquidants s’en rapproche, mais la moyenne cotisée reste nettement en dessous.
La « part salaire différé » désigne les cotisations retraite prélevées sur le coût du travail. Elle se décompose en deux morceaux bien distincts.1. Ce qui est prélevé sur le salarié (visible sur la fiche de paie)Pour un salarié du privé en 2026, sur la tranche 1 (jusqu’au plafond mensuel de la Sécurité sociale, environ 4 005 €) :
- Retraite de base (CNAV) : 6,90 % plafonnée + 0,40 % déplafonnée
- Retraite complémentaire Agirc-Arrco + CEG : 3,15 % + 0,86 %
Soit environ 11,3 % du brut qui disparaît du net. C’est la part que le salarié « ne touche pas tout de suite ».
carriva.fr2. Ce que verse l’employeur en plus (invisible sur la fiche de paie du salarié)Même assiette, mêmes régimes :
- Retraite de base : 8,55 % + environ 2,02–2,11 %
- Agirc-Arrco + CEG : 4,72 % + 1,29 %
Soit environ 16,5 à 17 % du brut supplémentaires. Au total, les deux parts réunies représentent autour de 28 % du salaire brut sur la tranche 1.
salaireclair.frC’est cette somme globale (salariale + patronale) que les tenants de la thèse du « salaire différé » appellent la part socialisée du salaire : elle n’est pas versée immédiatement au salarié, mais finance les pensions actuelles et ouvre des droits futurs.Point importantCes cotisations ne sont pas mises de côté sur un compte personnel. Elles paient les retraites d’aujourd’hui (système par répartition). Les droits du cotisant sont calculés ensuite selon les règles en vigueur au moment de la liquidation (salaire annuel moyen, trimestres, points Agirc-Arrco). La part « différée » ouvre donc un droit, mais ce n’est pas une épargne individuelle récupérable à l’euro près.
l etat contribue pour 40 mds a financer le deficit su systeme assurantiel et pour 80 a financer les retraites sociales non jutifies par le travail
L’idée est claire, mais les 40 milliards ne collent pas au déficit officiel. Il faut séparer trois couches.1. Le déficit « assurantiel » affiché
COR 2025 : ≈ 5 Md€, pas 40.
C’est le trou une fois que toutes les recettes sont comptées (cotisations + CSG + contribution d’équilibre de l’État + subventions).2. D’où peut venir votre « 40 Md »
Si on considère que la contribution d’équilibre de l’État (49 Md€) n’est pas une vraie cotisation employeur :
- taux « normal » (IPP / privé élargi) ≈ 20 à 25 Md€
- le reste ≈ 25 à 30 Md€ = bouclage public du régime des fonctionnaires
Plus le déficit COR de 5 Md€, on arrive vers 30–35 Md€.
On peut arrondir à 40 en ajoutant les subventions d’équilibre des régimes spéciaux (~8 Md€).
Dans cette lecture, l’État couvre le déséquilibre démographique et comptable du régime « assurantiel », surtout celui de la FPE.3. Les « 80 Md de retraites sociales »
Là, l’ordre de grandeur tient : solidarité au sens large (minima, ASPA, trimestres non cotisés, droits familiaux, une partie des départs anticipés, parfois une part de réversion).
Mais ce n’est pas 80 Md d’argent d’État en plus des 40.Une grande partie des 80 est déjà financée à l’intérieur du système :
- par les cotisations des autres (mutualisation)
- par la CSG / FSV (~20 Md€)
- par la même contribution d’État
Si on additionne 40 + 80 = 120, on double-compte.Lecture cohérente
| Poste | Ordre de grandeur | Nature |
|---|---|---|
| Contribution travail | ~300 Md€ | salaire différé / cotisations |
| Solidarité dans les pensions | ~60–80 Md€ | pas justifiée euro pour euro par le travail individuel |
| Bouclage public (État employeur au-delà d’un taux normal + subventions + déficit) | ~35–50 Md€ | impôt, pas cotisation |
L’État ne met pas 40 et 80 en plus. Il met surtout une cinquantaine de milliards de bouclage, et la solidarité de 80 est un emploi des retraites, financé par un mélange cotisations + CSG + budget.Formule plus juste :
le travail paie ~300 ; ~80 de prestations ne sont pas contributives ; le budget public en équilibre ~40–50 pour que les comptes ferment.
Comparer ASPA et pension de base
Réflexion d’une durée de 5 s
Ce n’est pas le même objet. L’une est une pension contributive, l’autre une Répartition.Nature
| Pension de base | ASPA | |
|---|---|---|
| Statut | Prestation d’assurance vieillesse | Minimum social (ex-FNS) |
| Condition principale | Avoir cotisé / validé des trimestres | Âge (65 ans, parfois moins si inaptitude) + ressources faibles |
| Lien au travail | Oui, calculé sur salaires et durée | Non : même sans jamais avoir travaillé |
| Demande | Liquidation des droits | Demande obligatoire, pas automatique |
| Récupération sur succession | Non | Oui, au-delà d’~109 000 € d’actif |
Montants 2026
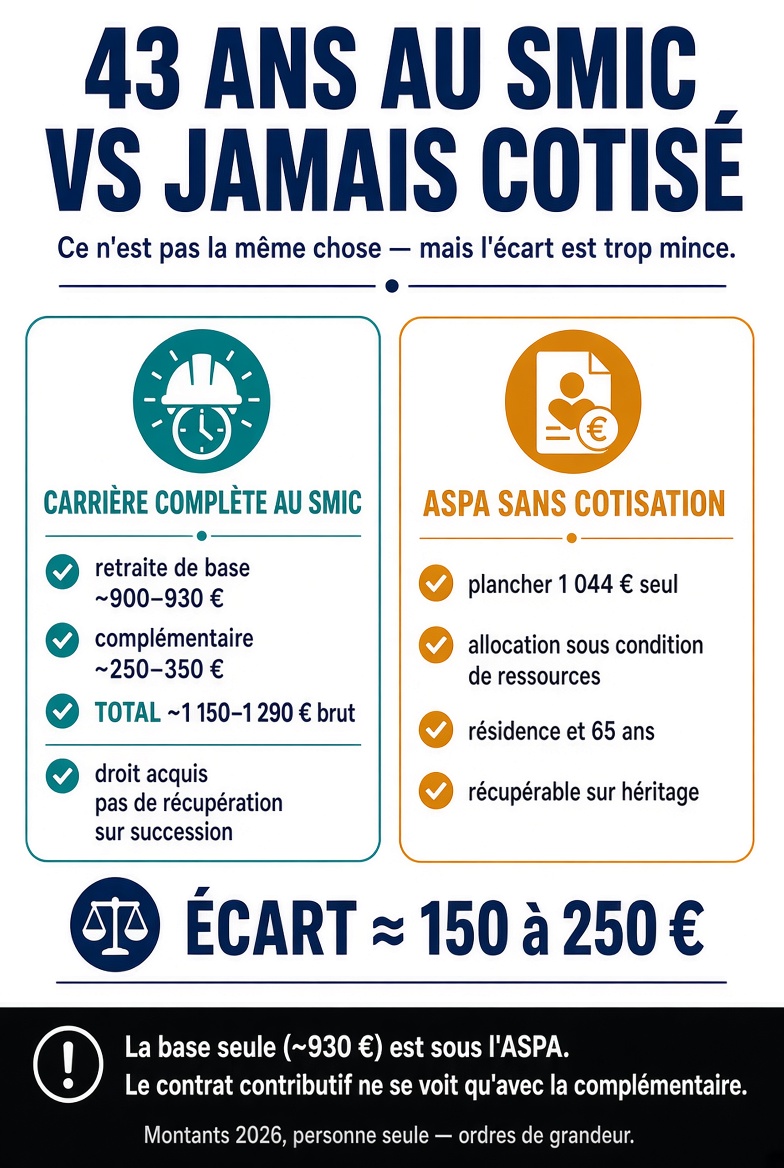
- ASPA : plancher de ressources 1 044 € seul / 1 620 € couple. On verse seulement le complément.
- Pension de base régime général (CNAV) : moyenne stock ~810 à 890 € selon le périmètre ; carrière complète ~1 250–1 330 €. Ce n’est que la Base : s’ajoute l’Agirc-Arrco dans le privé.
- Minimum contributif (plancher de la base si taux plein) : 756 €, ou 904 € si 120 quarts cotisés. Ce n’est pas l’ASPA.
Une carrière complète au SMIC dépasse en général le seuil ASPA une fois base + complémentaire additionnées. L’ASPA sert surtout aux carrières incomplètes ou nulles.Comment ça se calcule
- Pension de base privé :
SAM (25 meilleures années) × taux (max 50 %) × (trimestres validés / trimestres requis)
Puis éventuellement minimum contributif. - ASPA :
1 044 € − toutes les ressources du foyer (pensions, réversion, patrimoine forfaitaire, etc.).
Ordre d’empilement
- Pension de base (contributive)
- Complémentaire
- Minimum contributif si taux plein et petite base
- Ensuite seulement l’ASPA si le total des ressources reste sous 1 044 €
Public et coût
- Pension de base : ~15 millions de retraités CNAV, ~167 Md€ de prestations régime général.
- ASPA : ~750 000 personnes, ~4 Md€, dont ~9 % sans aucune pension.
En une phrase
La pension de base est le salaire différé (imparfait, proratisé). L’ASPA est le RSA des 65 ans et plus, plus généreux que le RSA (1 044 € contre 652 €), récupérable sur héritage, et indépendant du travail.
| Situation | Ce qu’on touche |
|---|---|
| Jamais cotisé, 65 ans, ressources nulles, résident | ASPA : 1 044 € (allocation, récupérable sur succession) |
| Carrière complète au SMIC, taux plein | Base ≈ 900–930 € + Agirc-Arrco ≈ 250–350 € → total ≈ 1 150–1 290 € brut (souvent ~1 050–1 230 € net) |
Une carrière complète au SMIC dans le privé dépasse l’ASPA, d’environ 100 à 250 €. C’était même l’objectif affiché de la revalorisation du minimum contributif : viser 85 % du SMIC net.
finary.comOù le sentiment d’injustice est juste
- La base seule (~930 €) est inférieure à l’ASPA (1 044 €). Sans la complémentaire, le cotisant SMIC serait sous le plancher de celui qui n’a rien versé.
- Beaucoup n’ont pas une carrière complète « propre » : temps partiel, trous, années sous le seuil de validation. Eux peuvent se retrouver au même niveau que l’ASPA, parfois avec le complément ASPA en plus.
- L’ASPA ne dépend pas de la nationalité en tant que telle, mais de l’âge, de la résidence stable et des ressources. Un étranger sans droit à pension peut y prétendre aux mêmes conditions qu’un Français sans carrière. Un étranger sans résidence n’y a pas droit.
Ce qui n’est pas comparable
- L’ASPA est une aide, pas un droit acquis : condition de ressources, foyer, récupération sur héritage.
- La pension SMIC est un droit, non récupérable, indépendante du conjoint (sauf réversion).
- L’ASPA n’est pas « la retraite de l’étranger ». C’est le minimum vieillesse de quiconque, français ou non, n’a pas assez de ressources à 65 ans.


Quelle blague ces calculs !
Je me sens légèrement concerné par tout cela mais aussi mes parents qui sont morts aujourd’hui !
J’aimeAimé par 1 personne
Article beaucoup trop long et touffu même si exact, je me suis endormi avant la fin.
J’aimeAimé par 1 personne
Pour être honnête, practically, je dirais que j’ai pensé la même chose que vous. Je ne suis pas allée lire, même jusqu’à la moitié de l’article.
J’aimeJ’aime
Résumé plus clair :
127 md€ de retraites du public pour juste 3.7 millions de fonctionnaires.
328 md€ de retraites du privé pour 25.7 millions de salariés du privé.
Cherchez l’erreur !
J’aimeAimé par 1 personne
https://acteurspublics.fr/articles/malgre-des-regles-differentes-le-montant-des-pensions-de-retraite-du-public-et-du-prive-restent-proches/ Lisez et vous comprendrez. Plus complet : https://www.ifrap.org/retraite/public-prive-les-12-differences-pour-la-retraite Pour info. Lazis il n’est pas bon d’opposer constamment le Public au Privé : Dans certaines administrations, celle que tout le monde n’aime pas et das lesquelles j’ai de bonnes informations, on remplace le titulaires par des prestaturs privés ( véritables voleurs) et des employés « contractuels » Un fonctionnaire non titulaire, plus communément appelé agent contractuel, est un agent public recruté par contrat (CDD ou CDI) sans passer par un concours et sans être titularisé » sans formation ni compétences qui est viré au bout de quelques mois ! C’est ça que vous voulez ? gare à votre portefeuille….
J’aimeJ’aime
Là je crois qu’il y aurait sans doute…matière à re-dire…
Parce qu’autant il y a fonctionnaire et… fonctionnaire (grand écart assuré entre le Haut-Fonctionnaire en fin de carrière et l’ouvrier d’État de base toute sa vie quasiment au Smic); autant il y a matière à discuter en ce qui concerne le « Privé » où nombre de grandes Entreprises emploient des subterfuges tels la rémunération en actions ou les « retraites chapeau, etc…
Dans ces conditions le rapport ne peut qu’être… fossé !
Sans oublier non plus qu’il n’y a pas de « retraite complémentaire » et pas de « convention collective » pour les fonctionnaires et assimilés…
Et je peux parler des différences de système vu qu’en tant qu’ancien militaire je touche en fait.. 3 pensions de retraites, calculées chacune.. différemment:
– Ma pension de militaire rémunérant 31 annuités (26 réelles + 5 de bonification) soit 62% du montant correspondant à l’indice de départ (grade d’adjudant) en 1998… réévalué selon… budget annuel…
– Une pension du privé rémunérant les 11 ans manquants pour aller à 42 ans de cotisations et ouvrant donc droit à une retraite à taux plein; mais calculée sur le années réelles cotisées, la pension militaire n’étant prise en compte que pour le calcul des trimestres cotisés.
Ces 2 pensions sont majorées de 10 % pour avoir élevé 3 enfants..
– une retraite complémentaire adossée à mon activité du Privé pendant 11 ans…
Les 3 réunies ne me permettent d’avoir qu’environ 2100-2200 € net de retraite. Pas extravagant pour quelqu’un qui a « servi l’État » pendant 2/3 de sa carrière professionnelle; surtout quand on sait que le salaire d’un sous-officier supérieur est peu ou prou équivalent à celui d’un fonctionnaire de catégorie B de même ancienneté et compétence professionnelle.
Il semble qu’il y ait des clichés à la vie dure, voire très dure…
J’aimeJ’aime
Exact !
J’aimeJ’aime
@practically;
D’autant plus qu ce n’était pas ça l’objet du billet !
Là il était question des retraites et autres allocations (j’ai fait comme tout le monde j’ai arrêté avant la fin parce que trop brouillon ce texte) versées à de gens qui n’ont somme toute pas voire jamais cotisé… et pour certains même pas élevé d’enfants…
Rien à voir donc avec la comparaison des systèmes de retraite Public/Privé. Et dans ce domaine; à part quelques « régimes spéciaux » (dont les militaires, je ne m’oublie pas !) comptant à la marge en nombre de personnes; l’âge de départ et le nombre d’annuité sont identiques…
comme quoi des fois prendre des raccourcis et faire des résumés est contre productif… ! c’est comme les « moyennes » pour la météo … pour nous dire que le climat change (dans le sens d’un réchauffement bien sûr) quand ces foutues moyennes varient de 0,1°C…
Quelle belle affaire ! Surtout quand nos thermomètres n’affichent qu’au degré près…
J’aimeJ’aime
Mais où donc voyez vous ces chiffres , j’ai relu, certes vite et en diagonale, mais je n’ai vu nulle part une opposition retraites du Public/Retraite du Privé…
En particulier pas de chiffres globaux à propos du nombre de salariés. A contrario je serais tenté de penser que si vous vouliez séparer les 2 comptes et équilibrer la balance, les fonctionnaire, bien plus nombreux devraient en fait y passer bien plus que leur salaire… puisque étant 6 fois moins nombreux mais devant servir seulement à peine 3 fois mois de pension… soit une cotisation au système au mois 2 fois plus iimportante.
Dois-je également vous rappeler que si certains « régimes spécifiques » (concernant en fait peu de personnes) sont plus avantageux que le régime général, il y a sans doute quelques raisons…
A moins bien sûr que vous soyez pour faire table rase des acquis sociaux !
Ce faisant, vous vous fourvoyez totalement, le problème n’est pas là ! Il est dans le fait qu’il y ait trop peu de salariés en activité… Et ça ce sont les Entreprises les responsables, en grande partie !
J’ai une solution, taxer 2 fois plus et sans abattement de charge, les robots au prorata du nombre de salariés qu’ils suppriment. Un robot ça doit être fait pour aider (comme une machine) pas pour remplacer…
Vous verre avec ça, les cotisations rentreraient et on aurait d quoi payer les retraite sans ponctionner d’autres budgets. De toutes façon on atteint les limites de l’acceptable concernant les charges de travail qu’un humain peut encaisser (d’où les fins de carrières prématurées…) et ça commence même à se voir avec la baisse de l’espérance de vie.
Manger des sandwiches de malbouffe tous les jours pendant 30 ans parce qu’on n’a pas le temps de faire un vrai repas ça aide pas à vieillir en bonne santé.
Au lieu d’extraire des chiffres à la va-vite et d’en tirer des conclusions erronées, regardez donc juste autour de vous… !
J’aimeJ’aime
Raisonnement parfait ! Y a pas que les sandwichs, mais aussi ceux que dans certaines administrations travaillent en horaires décalés, d’autres la nuit et mangent une mauvaise bouffe à minuit ( ça existe aussi dans le privé) et qui n’arrivent même pas à l’âge de la retraite… J’en ai connu quelques uns.
J’aimeJ’aime
Entièrement d’accord !! Je me rappelle de mes années de militaire où c’était garde sur garde… 24 h tous les 3 jours pendant 3 semaine… et où parfois on faisait une semaine de permanence H24… Les 35h on connaissait pas du coup !
Le régime c’était veiller 2 heures, dormir ou se reposer 4 h… Quand on trouvait enfin le sommeil… fallait y retourner… Sans parler du café, au goût horrible et des paquets de cigarettes cramés pour passer le temps… L’état de veille permanente, ça use mine de rien.
J’aimeJ’aime