En résumé, le pape oppose deux logiques : d’un côté une société qui organise la mort (début et fin de vie) et s’habitue à la guerre ; de l’autre une responsabilité collective de protéger la vie et de construire une paix réelle, pas seulement un silence des armes.
Le pape Léon XIV a prononcé aujourd’hui (25 septembre 2026) un discours à l’Élysée devant Emmanuel Macron, au début de sa visite en France. C’est précisément le message que vous cherchez.
vaticannews.vaDroit à la vieLe pape a rappelé avec force que « la protection du droit à la vie constitue le fondement incontournable de tout autre droit humain ».Il a dénoncé ce qu’il considère comme des dérives :
les manipulations génétiques,
la gestation pour autrui (GPA),
le commerce d’organes,
« l’offre d’une mort programmée » (allusion claire à la récente loi française sur l’aide à mourir).
Il a insisté : le respect et la protection de toute vie humaine sont une responsabilité de chacun.
leparisien.fr École catholique et laïcitéLéon XIV a déclaré que « l’école catholique a toute sa place dans le paysage éducatif d’un pays comme la France », pays aux « riches racines chrétiennes ».Sur la laïcité, il a précisé :
La « juste laïcité » ne consiste pas à exclure la religion de l’espace public.
La véritable laïcité sait au contraire tirer parti de la dimension religieuse comme ressource éducative.
Un chrétien engagé dans la vie publique selon sa conscience éclairée par la foi n’est ni un prosélyte ni une menace pour l’unité nationale. publicsenat.fr
Le ton était diplomatique mais ferme, surtout sur les questions de bioéthique, quelques semaines seulement après l’adoption de la loi sur la fin de vie. Le pape a répété plusieurs fois la devise de son voyage : « Afin que le monde ait la vie ».
Dans son discours à l’Élysée aujourd’hui, le pape Léon XIV a adressé un message clair à la France sur la paix.
vaticannews.vaIl a déclaré que, « face aux bruits de bottes et aux crises multiformes qui ébranlent notre monde, la France a la vocation de demeurer un artisan infatigable de paix et de multilatéralisme, notamment au sein de notre chère Europe ».Il a ajouté :
Ne jamais se résigner à considérer une guerre comme « inévitable ».
Promouvoir sans relâche le dialogue et la diplomatie.
La paix n’est pas un équilibre des forces : elle se construit chaque jour par le dialogue et la justice.
Il a appelé à une « paix désarmée et désarmante », fidèle aux valeurs de la France, et à offrir sa contribution irremplaçable en faveur de la paix. vaticannews.va
Le pape a aussi évoqué le fléau de la guerre (notamment au Proche-Orient), mis en garde contre la course aux armements et rappelé que la possession d’armes nucléaires n’est pas une garantie de sécurité.
Santé : 5 à 8 milliards sur l’administratifLà, l’argument porte sur les coûts de gouvernance et d’administration du système de santé (pas sur les soignants).Chiffres Eurostat / IFRAP (2023) :
France : 0,57 % du PIB de coûts de gestion, soit environ 16,1 Md€.
Pays-Bas : 0,30 % du PIB, soit 3,2 Md€.
Alignement sur les Pays-Bas : environ 7,6 Md€. ifrap.org
Autres bornes :
Écart avec la zone euro : 5 à 6 Md€. ifrap.org
Excédent administratif vs moyenne OCDE sur le financement de la santé : environ 7 Md€. senat.fr
D’où la fourchette 5 à 8 Md€.Côté hôpital, le débat sur le « taux d’encadrement » vient aussi de la part de personnel non soignant :
France : autour de 33-34 % des effectifs hospitaliers.
Attention : tout le « non soignant » n’est pas du pur administratif. Le Sénat rappelle que le personnel administratif stricto sensu à l’hôpital public est plutôt autour de 10 % (secrétaires médicales incluses). Le reste, ce sont ASH, encadrement de soins, techniques, etc.
senat.frL’argument le plus solide n’est donc pas « 33 % de bureaucrates », mais :
Les frais de gestion du système (Assurance maladie + complémentaires + administration) sont nettement plus élevés qu’ailleurs.
Le double étage Sécu + mutuelles génère des doublons de remboursement et de paperasse. ifrap.org
Les petites CPAM sont moins productives : les regrouper et viser la productivité des meilleures caisses permettrait déjà des milliers d’ETP et plus d’1 Md€. ifrap.org
Les retraites ne sont pas une allocation : elles sont une assurance, un droit cotisé. Le débat public l’oublie systématiquement.Chaque réforme des retraites ressemble à la précédente. On parle d’âge légal, de durée de cotisation, de déficit, de « solidarité intergénérationnelle » et de « soutenabilité des finances publiques ». On compare le niveau de vie des retraités à celui des actifs. On évoque le « coût » des pensions comme s’il s’agissait d’une dépense budgétaire parmi d’autres, au même titre qu’une prestation sociale sous conditions de ressources. Rarement, presque jamais, le débat n’est posé dans les termes qui sont pourtant ceux du droit et de l’histoire du système : l’assurance vieillesse.Or le Code de la sécurité sociale ne parle pas d’allocation. Il parle d’assurance vieillesse. Les caisses s’appellent Caisse nationale d’assurance vieillesse, CARSAT, caisses d’assurance retraite. Les cotisations salariales et patronales ne sont pas un impôt de solidarité versé dans un pot commun anonyme : elles ouvrent des droits. La pension de base se calcule à partir des salaires soumis à cotisation et des trimestres validés. La complémentaire Agirc-Arrco fonctionne en points achetés par les cotisations. C’est le principe de contributivité : la pension est, pour l’essentiel, la contrepartie des primes versées pendant la vie active.
vie-publique.frCe n’est pas un détail sémantique. Une allocation (ASPA, minimum vieillesse, aides sociales) est une prestation de solidarité, souvent sous conditions de ressources, financée par l’impôt ou des contributions générales. Une pension d’assurance est un droit acquis. On ne « donne » pas une retraite comme on verse le RSA. On honore un contrat : vous avez cotisé, vous touchez. Les éléments de solidarité existent — majorations pour enfants, validation de périodes de chômage, minimum contributif, ASPA pour ceux qui n’ont pas assez cotisé — mais ils sont des correctifs, pas le cœur du système. Les confondre, c’est transformer un droit en faveur.
vie-publique.fr Ce glissement de langage a des conséquences politiques précises. Dès que la retraite est présentée comme une allocation, elle devient négociable à l’aune du budget de l’État, de l’équité entre générations ou du « pouvoir d’achat des jeunes ». On peut alors geler les pensions, reculer l’âge, allonger la durée, baisser le taux de remplacement, le tout au nom d’un équilibre collectif. Si on la considérait comme une assurance, la question serait autre : les cotisations actuelles suffisent-elles à honorer les droits déjà ouverts ?
Le rendement du système (ce que l’on récupère par rapport à ce que l’on a versé) est-il cohérent ? Les règles de calcul respectent-elles le contrat passé avec les cotisants ?Le système français de 1945 a choisi la répartition plutôt que la capitalisation. Cela n’en fait pas pour autant une simple caisse de redistribution. La répartition est un mode de financement : les cotisations des actifs paient les pensions des retraités d’aujourd’hui, en échange de la promesse que les actifs de demain paieront les leurs. C’est une assurance collective, pas une aumône nationale. Traiter les pensions comme une variable d’ajustement budgétaire, c’est rompre unilatéralement ce contrat.
cor-retraites.fr On entend souvent que « les retraites coûtent trop cher ». Coûtent à qui ? Aux cotisants, principalement. Les cotisations représentent encore l’essentiel des ressources. Les impôts et subventions d’équilibre existent, surtout pour certains régimes, mais ils ne changent pas la nature juridique du droit. Présenter la pension comme une charge publique, c’est inverser la logique : ce n’est pas l’État qui « offre » une retraite ; ce sont les travailleurs qui ont financé, par avance, leur propre assurance.
Tant que le débat restera cadré comme un conflit entre « ceux qui travaillent » et « ceux qui reçoivent une allocation », on continuera à réformer à reculons, dans la défiance et la contestation. Replacer la retraite dans le registre de l’assurance — un droit, pas une faveur — ne résout pas le problème démographique. Mais cela change la question que l’on pose : non plus « combien peut-on encore verser ? », mais « comment honorer les droits que les cotisations ont déjà achetés ? » C’est une tout autre conversation.
1. Les finances publiques C’est le grief le plus chiffré. POLITIQUE covid choix escrologistes
Dette publique : environ 99 % du PIB en 2017, autour de 117-119 % en 2026, avec une projection vers 122 % en 2027. En valeur, on parle d’une hausse de l’ordre de 1 200 à 1 400 milliards d’euros. capital.fr
Déficit durablement au-dessus de 5 % du PIB après le Covid, alors qu’il était proche de 3 % à l’arrivée. rtl.fr
Charge de la dette en forte hausse (dizaines de milliards par an).
Baisses d’impôts pérennes (taxe d’habitation, ISF/IFI, IS, flat tax) non compensées par des économies structurelles équivalentes. Même des économistes proches du départ, comme Philippe Aghion, ont ensuite jugé la suppression de la taxe d’habitation coûteuse et peu « reconnue ». lepoint.fr
Contexte : Covid,, Ukraine. La france fait la guerre Critique durable : une partie de la dérive vient de choix fiscaux permanents + « quoi qu’il en coûte » qui n’a pas été refermé.2. La méthode politique
Gilets jaunes (2018) : la hausse de taxe carburant comme détonateur, puis recul et chèques. Beaucoup y voient le moment où le pouvoir a perdu le fil social. lejdd.fr
Réforme des retraites 2023 : passage en force au 49.3, fracture politique. Puis, sous pression parlementaire, gel / recul d’une partie de la réforme — le coût politique sans le gain budgétaire plein. reuters.com
Dissolution de 2024 : Assemblée ingouvernable, valse de gouvernements, minorité chronique. C’est souvent cité comme l’erreur stratégique du second mandat. latribune.fr
Promesse de 2017 de « faire en sorte que les électeurs d’extrême n’aient plus de raison de voter ainsi » : les extrêmes sont plus hauts qu’à l’arrivée. mondediplo.com
3. L’économie réelle après l’embellie la Frnce brade ses entreprises
Chômage : descente sous 7 % au meilleur moment, puis remontée vers 8,3 % en 2026 (loin de l’objectif de plein emploi à 5 %). franceinfo.fr
Croissance atone en fin de cycle (0,5 % évoqué pour 2026).
Logement : production en berne, social au plus bas depuis longtemps. lepoint.fr
Services publics : hôpital, école, sentiment d’État moins efficace malgré une dépense élevée. lesechos.fr
4. Réformes commencées, inachevées ou cassées
Réforme institutionnelle promise : non aboutie. lesechos.fr
École : trop de réformes successives, bac Blanquer, Parcoursup, valse sur les maths et la voie pro. lesechos.fr
Places de prison annoncées : largement non tenues. lesechos.fr
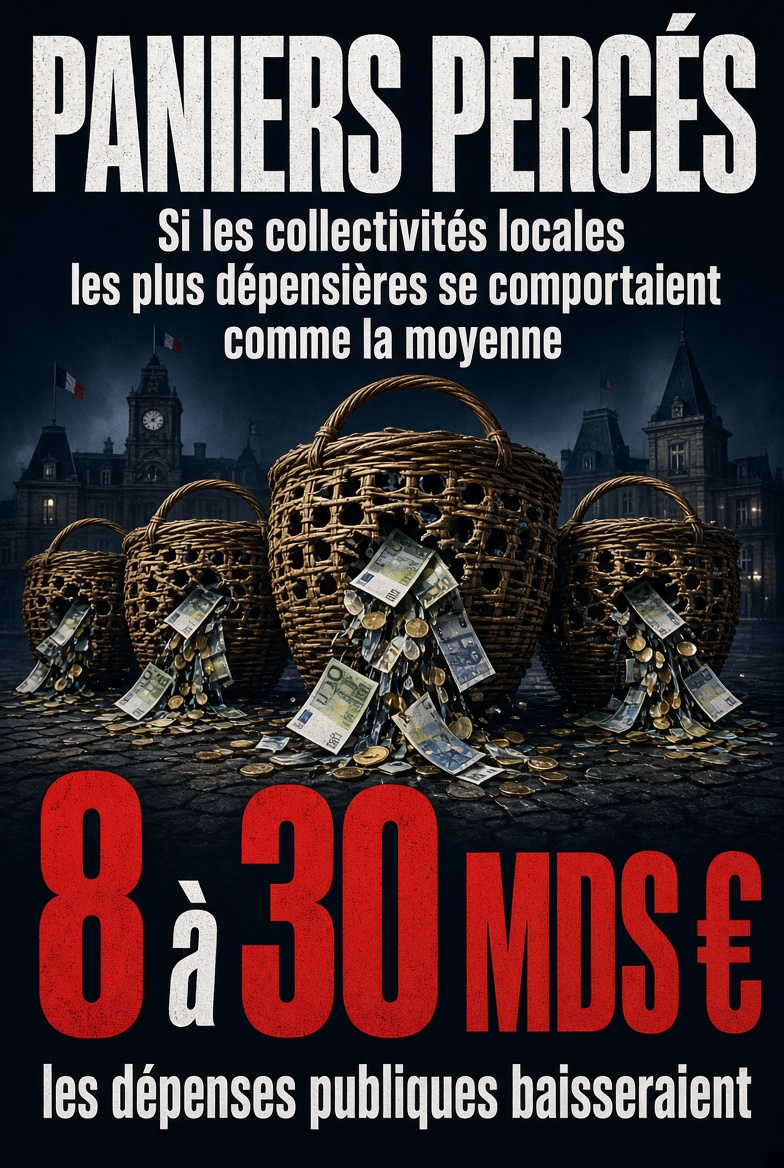
Collectivités : s’aligner sur la moyenne des dépenses de fonctionnement par habitant = 7 à 8 Md€/an ; s’aligner sur les 10 % les plus économes = jusqu’à ~30 Md€. Plus récemment, l’iFRAP relaie aussi un potentiel de ~15 Md€ (personnel, achats, voirie). ifrap.org
1. 7 à 8 Md€/an — calcul iFRAP (2025) Si chaque collectivité alignait ses dépenses de fonctionnement par habitant sur la moyenne de sa strate (régions entre elles, départements entre eux, etc.).Dont :
personnel : 2,8 à 3,6 Md€
EPCI : la plus grosse part (~4 Md€)
communes : surtout via la masse salariale
C’est le scénario « modéré » de l’étude Société Civile n°266. L’iFRAP en déduit qu’il faudrait au moins 7 Md€ de contribution des collectivités dès 2026.
ifrap.org2. ~15 Md€ — pas un calcul iFRAP L’iFRAP relaye une note du Haut-Commissariat à la stratégie et au plan (avril 2026) : 15,255 Md€ à l’horizon 2027-2030.Répartition :
leviers discrétionnaires 9,4 Md€ (dont 5,4 masse salariale : 1,3 temps de travail + 4,1 effectifs ; achats jusqu’à 3 Md€/an)
Surtout le bloc communal (7,4 à 11,7 Md€). Le Haut-Commissariat lui-même dit que ce n’est « pas à la hauteur des défis ».
ifrap.org3. ~30–32 Md€ — scénario extrême iFRAP Même méthode que le 7–8 Md€, mais en alignant tout le monde sur les 10 % de collectivités les moins dépensières de leur catégorie.Dont personnel : 13 à 14 Md€. Les EPCI pèsent ~11 Md€. C’est un plafond théorique : ça suppose que la collectivité la plus chère se gère comme la plus serrée, à contraintes comparables.Limites (importantes)
Budgets principaux seulement, souvent hors aides sociales des départements (RSA, APA, etc.).
Comparaison par habitant : une collectivité « chère » peut avoir plus de pauvreté, de montagne, de tourisme ou d’équipements.
Ce ne sont pas des économies déjà en caisse : il faudrait des pactes type Cahors, du non-remplacement, des fusions, des normes.
Les pactes de Cahors, s’ils avaient été gardés depuis 2018, auraient selon l’iFRAP évité ~12 Md€ de dépenses en 2023 sur le seul échantillon suivi.
En une phrase : 7–8 Md€ = rattrapage vers la moyenne ; 15 Md€ = catalogue d’efficience 2027-2030 ; 30 Md€ = alignement sur les plus austères.
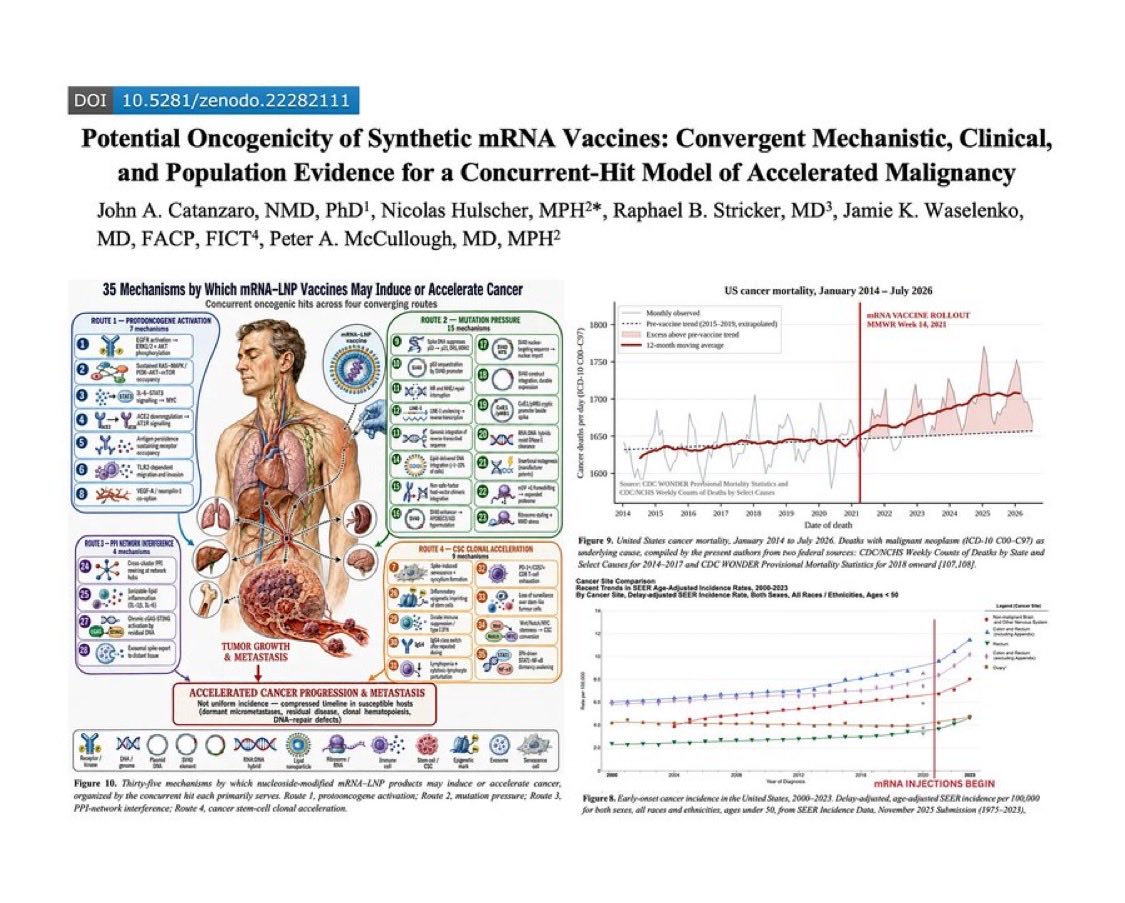
les vaccins ARNm-LNP pourraient accélérer des cancers déjà latents plutôt que d’en créer uniformément de nouveaux, via 35 mécanismes regroupés en quatre voies (activation de proto-oncogènes, pression mutationnelle, interférence de réseaux protéiques, accélération clonale des cellules souches tumorales). Ils s’appuient sur :
des cohortes (Corée, ~8,4 millions de personnes ; Italie) ;
une revue de 69 publications / 333 cas cliniques ;
des séries temporelles CDC WONDER (mortalité par tumeurs malignes) et SEER (incidence précoce < 50 ans).
Les graphiques de l’image correspondent à cette lecture : inflexion de la mortalité cancer autour de la semaine 14 de 2021 (pic de vaccination ARNm aux États-Unis) et hausse de l’incidence précoce après 2021.
L’étude coréenne dont on parle le plus est celle de Kim et al., publiée en septembre 2025 dans Biomarker Research : « 1-year risks of cancers associated with COVID-19 vaccination: a large population-based cohort study in South Korea ».Elle a analysé les données d’assurance maladie de 8,4 millions de personnes à Séoul entre 2021 et 2023. Les auteurs ont comparé les personnes vaccinées et non vaccinées et ont calculé le risque de diagnostic de cancer dans l’année suivant la vaccination.Ils ont trouvé des associations statistiques (hazard ratios) plus élevées chez les vaccinés pour six cancers :
Prostate : HR 1,69
Poumon : HR 1,53
Thyroïde : HR 1,35
Estomac : HR 1,34
Colorectal : HR 1,28
Sein : HR 1,20
Le risque global de cancer à 1 an était environ 27 % plus élevé dans le groupe vacciné. Les résultats variaient selon le type de vaccin (ARNm, vecteur viral/cDNA, schéma mixte), le sexe et l’âge.
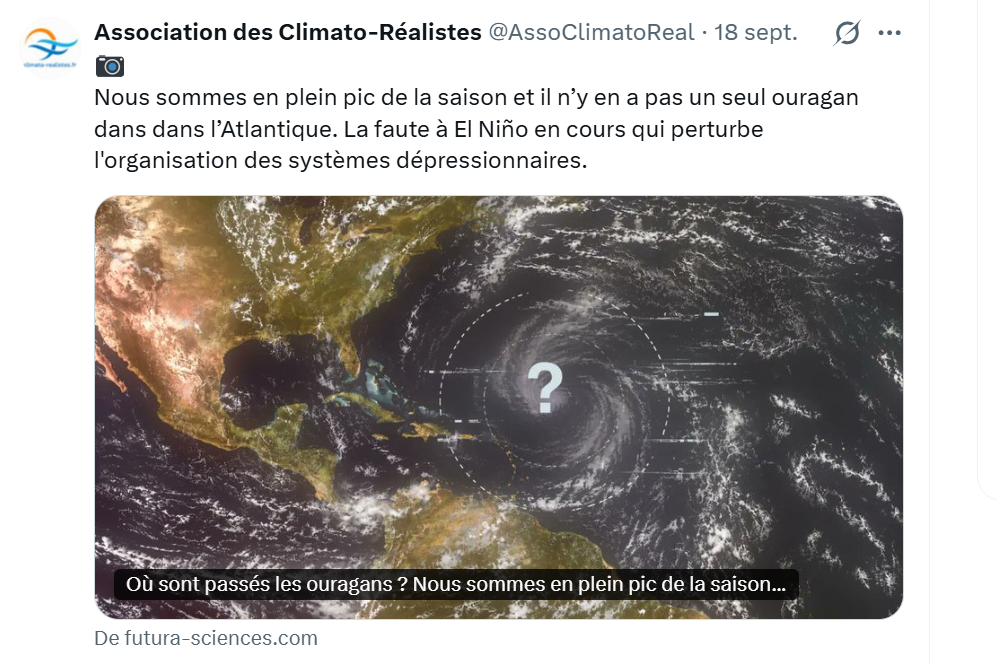
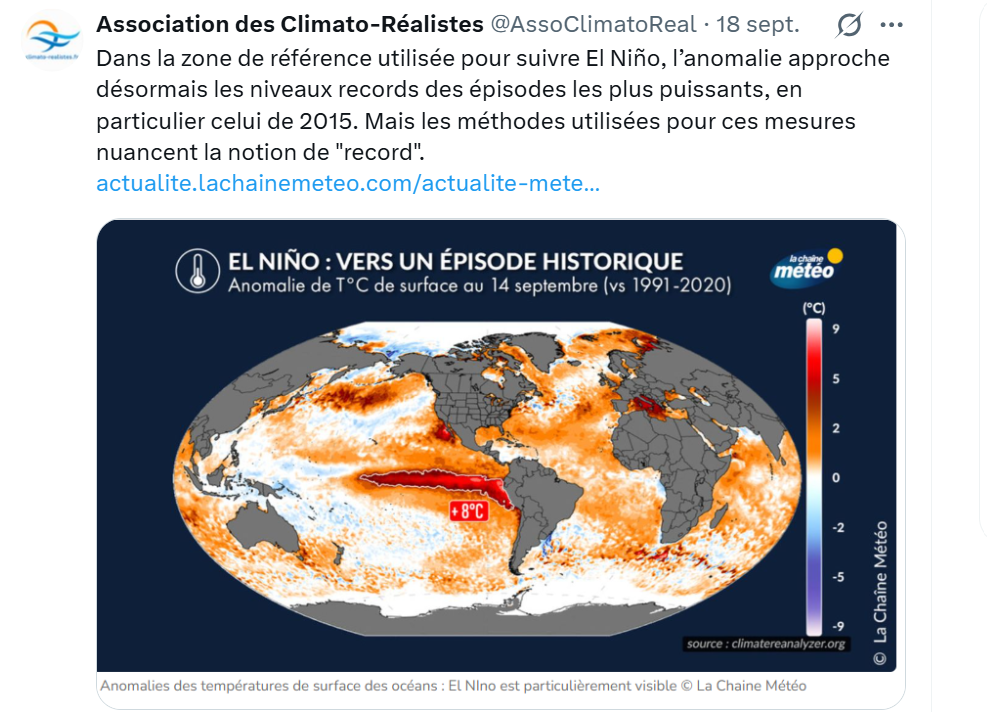
Selon les prévisions des centres mondiaux de production de l’OMM, il existe une «probabilité exceptionnellement élevée (près de 100 %)» qu’El Niño se maintienne jusqu’en février 2027. C’est la première fois que les prévisions d’un bulletin Info Niño/Niña sont aussi catégoriques, ce qui témoigne du fort consensus qui règne au sein du vaste réseau de l’OMM.
Alimenté par des températures océaniques exceptionnellement élevées dans le Pacifique tropical, El Niño devrait se renforcer encore au cours des prochains mois pour atteindre une très forte intensité avant de parvenir à son apogée vers la fin de l’année 2026. Les impacts climatiques devraient se poursuivre pendant une bonne partie de l’année 2027.
«El Niño prend sous nos yeux une ampleur exceptionnelle. La science est sans équivoque: la planète s’engage en eaux inconnues, et ces eaux se réchauffent. La température de la mer en surface atteint des niveaux records, le mercure continue de grimper et les phénomènes météorologiques extrêmes deviennent la nouvelle norme.
El Niño n’est pas causé par le CO₂El Niño est une oscillation naturelle du Pacifique équatorial (ENSO), avec un cycle irrégulier d’environ 2 à 7 ans. Il existait bien avant l’ère industrielle. NASA le résume ainsi : El Niño n’est pas causé par le changement climatique ; c’est un mode naturel d’oscillation océan-atmosphère.
science.nasa.govLe mécanisme de base : alizés, thermocline, rétroaction de Bjerknes. Le CO₂ n’est pas le « déclencheur » d’un épisode El Niño comme on allume un interrupteur.Sur ce point précis, la phrase utile est :
Le CO₂ ne crée pas El Niño.
C’est la partie souvent exigée — et elle est juste.Le lien existe, mais dans l’autre sen s
Les années El Niño, le taux de croissance du CO₂ atmosphérique augmente souvent. Sécheresses tropicales, végétation moins efficace, feux : le puits terrestre se réduit. C’est documenté (Mauna Loa, 1997-98, 2015-16). El Niño perturbe le cycle du carbone ; ce n’est pas le CO₂ qui « fabrique » El Niño.
doi.orgDonc : lien El Niño → variation annuelle du CO₂, oui. Lien CO₂ → apparition d’un El Niño, non, pas comme cause directe .
El Niño est naturel. Le CO₂ ne le déclenche pas.
Un El Niño fort peut faire monter plus vite le CO₂ mesuré une année donnée, sans changer la tendance de fond due aux émissions.
Un El Niño se produit sur un océan déjà plus chaud : les records de température mondiale ne s’expliquent pas par El Niño seul.
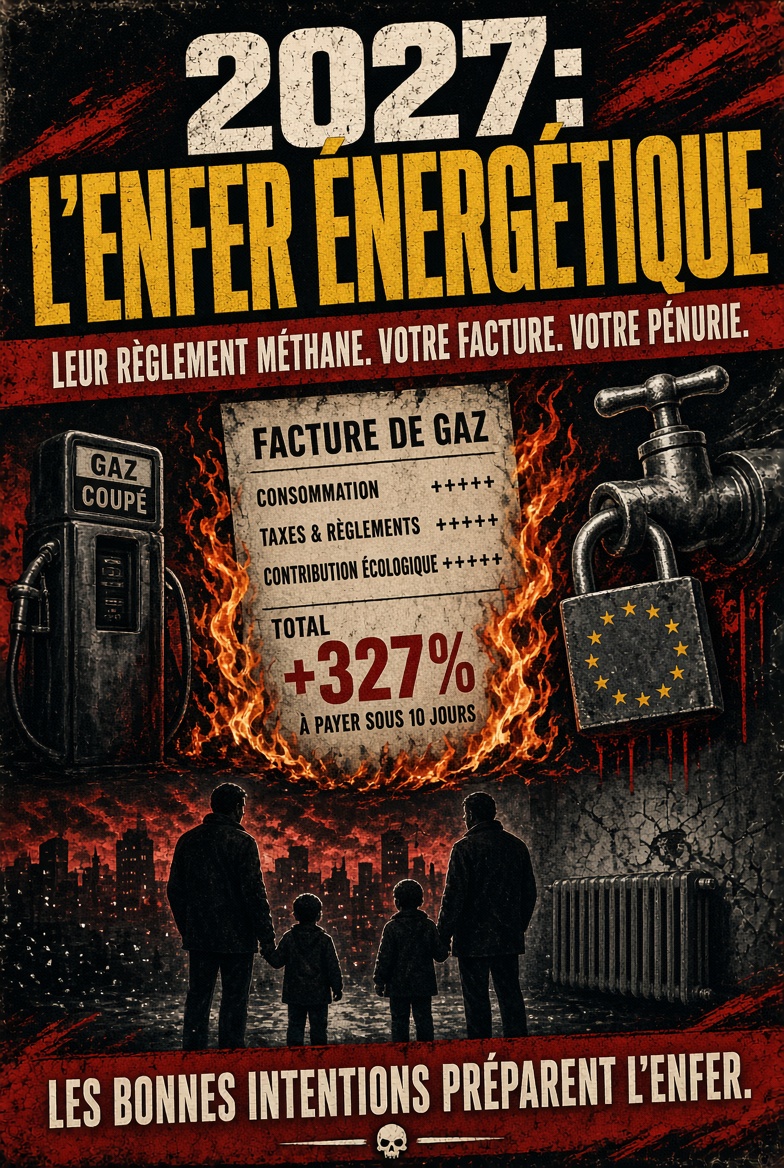
A l’horizon 2027, une nouvelle réglementation européenne censée verdir le secteur de l’énergie pourrait provoquer « l’enfer », selon Olivier Babeau, président fondateur de l’Institut Sapiens : une pénurie d’hydrocarbures et une explosion des prix
Le texte vise le règlement européen sur le méthane (règlement (UE) 2024/1787, souvent appelé EUMR ou EUMER), adopté en juin 2024. À partir du 1er janvier 2027, les importateurs européens de pétrole brut, de gaz naturel et de charbon devront démontrer que les contrats signés ou renouvelés après le 4 août 2024 portent sur des hydrocarbures produits sous un régime de mesure, déclaration et vérification (MRV) équivalent aux règles européennes, ou au niveau OGMP 2.0 Level 5 avec vérification tierce. Pour les contrats plus anciens, ils doivent seulement déployer « tous les efforts raisonnables ». Il n’y a pas d’interdiction d’importation, mais des sanctions financières possibles.
energy.ec.europa.euBabeau y voit le germe d’une crise à l’automne 2027 : moins d’offres disponibles (les producteurs extra-européens n’étant pas tous en mesure de certifier à temps) et donc une flambée des prix du gaz et des carburants.Ce que disent les études
Scénario alarmiste (Wood Mackenzie, commandé par FuelsEurope) : jusqu’à 43 % des importations de gaz et 87 % du pétrole brut de 2024 pourraient être considérés comme non conformes en 2027. Cela pourrait réduire fortement les volumes arrivant en raffineries, avec des hausses estimées jusqu’à +24 % pour l’essence et +16 % pour le gazole dans le cas le plus sévère. 21news.be
Scénario plus rassurant : une analyse (Data Desk) estime que seuls environ 4 % de la consommation européenne de gaz de 2027 relèveraient de contrats post-août 2024, le reste étant encore couvert par des contrats antérieurs. De plus, de nouvelles capacités de GNL doivent arriver massivement d’ici 2027-2030. La Commission européenne a aussi recommandé aux États membres de ne pas appliquer les amendes en 2027-2029 sauf fraude caractérisée. gasoutlook.com
Fin septembre 2026, Emmanuel Macron a demandé à Bruxelles un report d’un an (au 1er janvier 2028) de l’obligation principale, au motif que les importateurs doivent d’abord gérer les tensions actuelles sur les approvisionnements.
france-epargne.frEn résumé : la réglementation existe bien et son échéance 2027 est réelle. L’ampleur de l’effet « pénurie + explosion des prix » reste contestée. Elle dépendra surtout de la souplesse d’application (équivalence reconnue, certification tierce, traitement des contrats existants) et de la réaction des producteurs extra-européens, plus que d’une interdiction pure et simple.
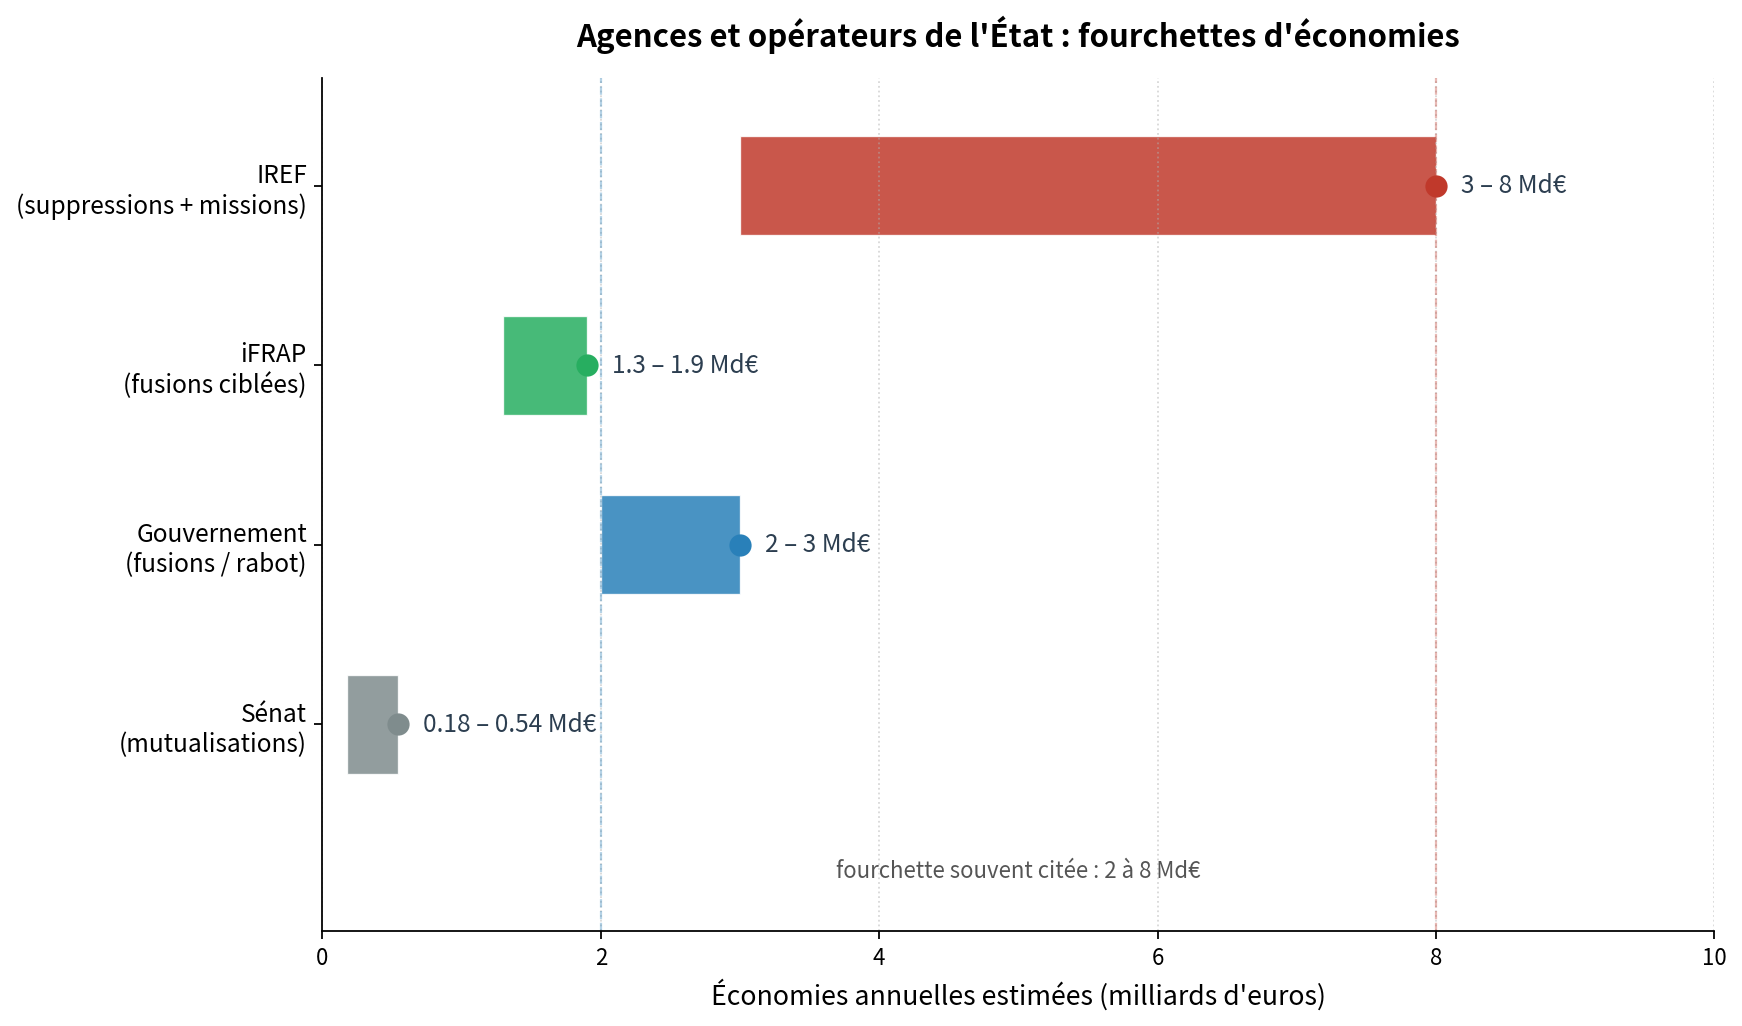
iFRAP : autour de 1,3 à 1,9 milliard sur un programme de fusions ciblées, plus d’autres pistes pouvant monter vers 7 milliards d’ici 2029 selon le périmètre. lepoint.fr
Tableau synthétique
Source
Nature de la réforme
Économies estimées
Horizon
Gouvernement
Fusions + rabot des crédits
2 à 3 Md€ (+ coupes 2026)
2026-2027
Sénat
Mutualisations de fonctions support
~0,54 Md€ au total
2-3 ans
IREF
Suppressions + réduction des missions
8 Md€ / an
dès 2028
iFRAP
Fusions + rationalisation
1,3 à ~7 Md€ selon scénario
2027-2029
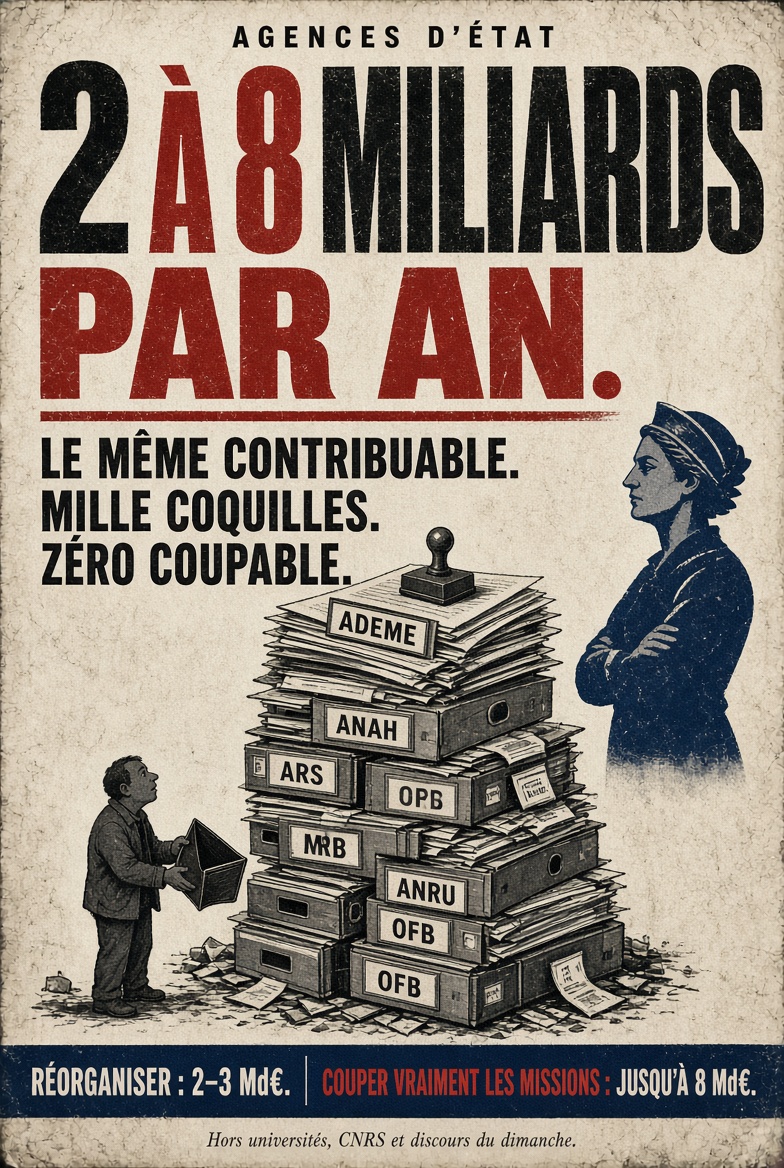
Point important Une grande partie des budgets des « agences » n’est pas du fonctionnement interne, mais des aides versées (rénovation énergétique, habitat, formation, biodiversité, etc.). Couper vraiment dans les milliards implique donc de réduire ces politiques, pas seulement de fusionner des organigrammes.Les universités, le CNRS, le CEA et France Travail restent en pratique largement protégés. Les cibles les plus souvent citées sont l’Ademe, l’Anah, les ARS, l’Agence Bio, l’Anru, l’Agence nationale du sport et certains opérateurs de formation.
Les estimations d’économies possibles sur les agences et opérateurs de l’État en France varient fortement selon le degré de réforme envisagé. Voici les principaux chiffrages récents.
lepoint.frGouvernement (2025-2026) La ministre des Comptes publics a annoncé vouloir fusionner ou supprimer un tiers des agences et opérateurs (hors universités) pour dégager 2 à 3 milliards d’euros. Des coupes supplémentaires d’environ 2 milliards ont aussi été évoquées sur les opérateurs (notamment via leurs trésoreries). Ces chiffres concernent surtout des restructurations et non-remplacements de départs en retraite.
challenges.frCommission d’enquête du Sénat (rapport juillet 2025) Les sénateurs estiment que les économies « structurelles » (fusions, mutualisation des fonctions support comme RH, informatique ou achats) restent limitées : environ 540 millions d’euros sur 2 à 3 ans (soit ~180 millions par an dans un scénario déjà « très volontariste »). Ils soulignent que les fusions passées (2015-2019) n’ont quasiment pas réduit les effectifs. Les vrais gisements se situeraient plutôt dans la réduction des politiques publiques et des subventions versées par ces agences, pas seulement dans leur organisation.
nouvelobs.comThink tanks (IREF, iFRAP)
L’IREF (rapport Pierre Schweitzer, septembre 2025) chiffre un potentiel d’au moins 8 milliards d’euros par an à terme (3 milliards dès 2026, ~6 milliards en 2027, plus de 8 milliards à partir de 2028) en supprimant ou fusionnant des structures jugées redondantes (ex. : Ademe, Anah, ARS) et en réduisant fortement certaines dotations.
L’iFRAP évoque des pistes autour de 7 milliards d’ici 2029, avec des économies ciblées de plusieurs centaines de millions sur des fusions précises (santé, agriculture, etc.). fr.irefeurope.org
En résumé
Réorganisation administrative seule : quelques centaines de millions à 2-3 milliards selon les sources officielles.
Réforme plus ambitieuse (suppressions + réduction des missions) : jusqu’à 8 milliards par an selon les analyses libérales.
Les économies réelles dépendent donc des choix politiques : tailler dans les structures ou dans les politiques qu’elles portent. Les universités, la recherche (CNRS, CEA) et certains gros opérateurs comme France Travail représentent une part importante des budgets et sont généralement exclus des coupes les plus lourdes.
Ce n’est pas une question de chiffres, c’est une question d’ordre : qui a un droit prioritaire sur la caisse, le cotisant ou celui qui n’a pas (assez) cotisé ?Deux logiques
Assurance : j’ai versé une part de salaire, j’ai un droit calculé là-dessus. Priorité = honorer le contrat contributif (taux, durée, indexation). Le social vient après, avec un autre budget.
Social : la retraite est d’abord un revenu de remplacement pour vivre après 65 ans. Priorité = plancher de dignité (ASPA, minima, trimestres gratuits, droits familiaux). La contributivité est un outil, pas le principe.
Le système français fait les deux en même temps, dans la même caisse. D’où la confusion « salaire différé » / « allocation ».Ce que « donner la priorité à l’assurance » voudrait dire
Séparer les comptes : cotisations → pensions contributives uniquement.
Solidarité (ASPA, MDA, chômage validé, MICO au-delà du strict minimum, etc.) → CSG / impôt / RSA-seniors, visible et votée.
Si trou : on ajuste l’assurance (âge, taux, indexation) sans piquer le budget social, et inversement.
Avantage : clarté, consentement à cotiser (« je paie pour mais retraite »). Coût : les 60–80 Md€ de solidarité deviennent un débat d’aide sociale, plus dur politiquement ; les femmes, carrières cassées, bas salaires perdent le camouflage de la « retraite ».
Ce que « donner la priorité au social » voudrait dire
Garantir d’abord un niveau de vie minimum à tous les 65+.
La contributivité ne fait que majorer ce plancher.
Les cotisations sont un impôt affecté parmi d’autres.
Avantage : moins de pauvres âgés, compensation des inégalités de carrière. Coût : le cotisant a l’impression de payer pour autre chose que son droit ; la pression pour reculer l’âge ou geler les pensions « pour financer la solidarité » casse le contrat.Priorité pratique, pas moraleDans un régime par répartition, l’assurance ne tient que s’il y a assez d’actifs. Le social ne tient que s’il y a assez de recettes publiques. Aucune des deux ne « gagne » si l’autre explose.Ordre cohérent si on veut les deux sans mensonge :
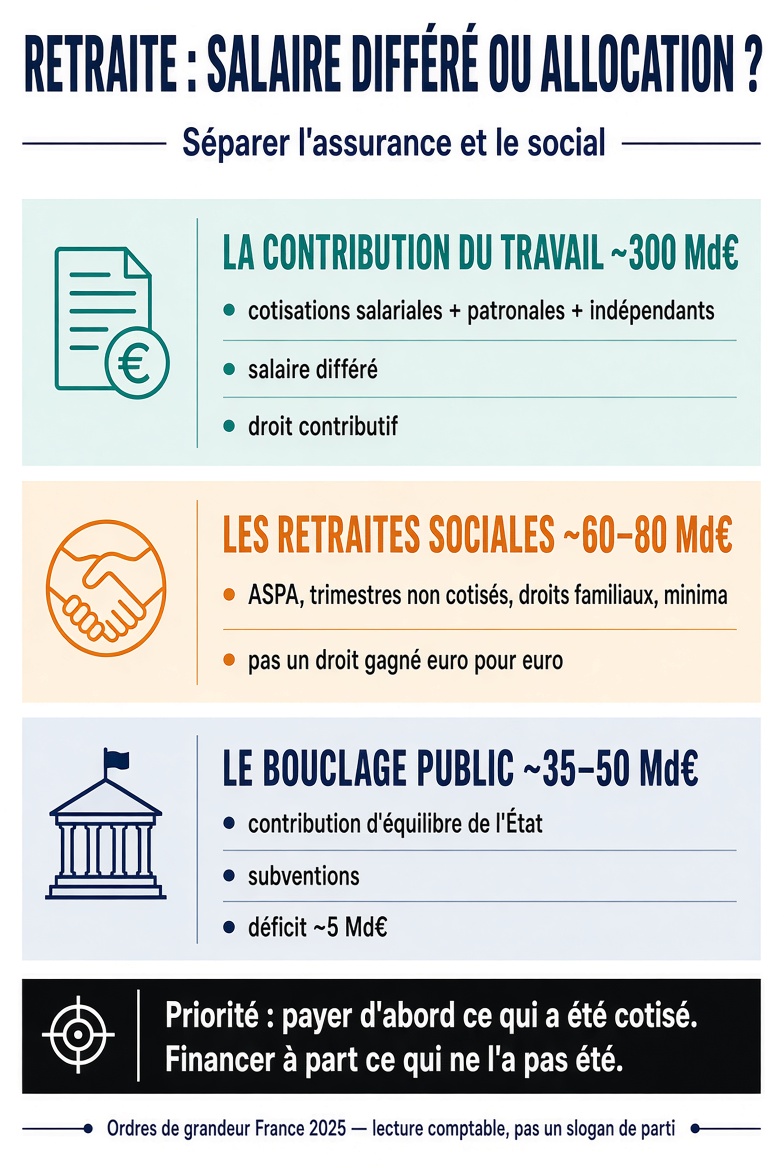
Payer d’abord ce qui a été cotisé (l’assurance), pour que la cotisation reste un salaire différé.
Afficher et financer à part ce qui n’a pas été cotisé (le social), au niveau que la collectivité assume — ASPA, pas forcément le RSA, pas forcément 1 044 €.
Ne plus faire porter au régime d’assurance le coût des 80 Md€ comme s’il s’agissait de pensions gagnées.
Ce n’est pas « anti-social ». C’est refuser que le social se finance en dégradant en silence le droit de ceux qui ont payé, et que l’assurance se prétende pure alors qu’un cinquième des pensions ne l’est pas.La priorité n’est donc pas de supprimer l’un ou l’autre. C’est de Arrête de les faire fondre, pour que chaque priorité ait son financement et son débat.
l etat contribue pour 40 mds a financer le deficit su systeme assurantiel et pour 80 a financer les retraites sociales non jutifies par le travail
la part assurantielle des retraites (je cotise et je touche en proportion un salaire différé appelé retraite) mais l ‘ont fait financer par les travailleurs une part sociale qui tue le système par répartition
En 2025, les dépenses du système de retraite s’élèvent à 422 milliards d’euros, soit 14,1 % du PIB et environ un euro public sur quatre.
la part assurantielle, je cotise et ensuite je touche une retraite qui est un salaire différé represente 340 milliards de dépenses
Pour les recettes la vrai contrinbution du travail c est 300 mds
Oui, on peut défendre le chiffre d’environ 300 milliards — à condition de préciser ce qu’on met dedans.Le chiffre officiel COR 2025 Cotisations sur revenus d’activité hors contribution d’équilibre de l’État : 277 Md€.Si on ajoute :
les cotisations des non-salariés (~14,5 Md€),
et une part « normale » de l’État employeur (pas les 82 %, mais un taux comparable au privé ou au taux « économique » de l’IPP, autour de 35 % du traitement),
on obtient à peu près 295 à 300 Md€. C’est ça que vous appelez la vraie contribution du travail : ce qui sort réellement du coût du travail (salarié + employeur + indépendants), pas le bouclage budgétaire.Ce que ce 300 Md€ n’est pas
Ce n’est pas les 417 Md€ de ressources totales.
Ce n’est pas les 422 Md€ de dépenses.
L’écart (une centaine de milliards) vient de la CSG / impôts affectés, des transferts, des subventions, et de la fraction d’équilibre de la contribution État (la partie au-delà d’un taux employeur « normal »).
Mais notre systeme n est pas qu assurantiel Il a ete mine par des mesures sociales qui représentent plus de 80MDS de dépenses et financé par le contribuable pour 122 mds via le budget de l Etat
Les ~80 milliards, c’est à peu près ça :
Sens strict (DREES 2020) : ~60 Md€, soit 20 % des pensions de droit direct (minima, MDA, trimestres assimilés, départs anticipés, majoration 3 enfants, etc.).
Sens large (y compris réversion en partie, ASPA, prises en charge FSV, effets de proratisation) : on monte vers 70–80 Md€.
Le FSV tout seul, ce n’est que ~20 Md€ (ASPA + validation chômage/maladie + quelques majorations). Ça ne fait pas 80.Les 80 Md€, c’est donc :FSV / ASPA + minimum contributif + trimestres non cotisés (chômage, maladie, enfants, AVPF) + majorations familiales + une partie des départs anticipés + une partie de la réversion selon le périmètreÇa correspond à la part « allocation / solidarité », pas aux 300 Md€ de contribution du travail.Schéma simple :
~300 Md€ : cotisations travail
~80 Md€ : mesures sociales dans les retraites
~50 Md€ : contribution d’équilibre de l’État (dont une part est déjà de la solidarité démographique)
~5 Md€ : déficit
Les totaux se recoupent un peu (l’État et le FSV financent une partie des 80), donc on ne doit pas tout additionner tel quel pour retomber sur 422. Mais l’idée est juste : environ un cinquième des pensions n’est pas du salaire différé strict.
Analyser le financement des retraites
DREES données sociales françaises
Le régime français fonctionne par répartition. Les cotisations prélevées aujourd’hui sur les salaires des actifs servent à payer les pensions des retraités d’aujourd’hui. Il n’y a pas de cagnotte individuelle : l’argent n’est pas « mis de côté » pour soi. C’est une solidarité intergénérationnelle obligatoire.
youtube.com Les droits sont toutefois contributifs : le montant de la pension dépend du salaire annuel moyen (25 meilleures années dans le privé), du nombre de trimestres validés et du taux de liquidation. Plus on a cotisé longtemps et à un niveau élevé, plus la pension est élevée. C’est pourquoi beaucoup la présentent comme un « salaire différé ».Les deux lectures en présence
Lecture « salaire différé » : les cotisations (part salariale + part patronale) font partie du coût du travail. Elles sont la contrepartie d’un droit acquis. Baisser les pensions ou reculer l’âge revient donc à diminuer le salaire global. C’est l’argument utilisé par la CGT, LFI ou Mélenchon. @JLMelenchon
Lecture « prestation sociale / allocation » : le système n’est pas un compte épargne personnel. Les règles (âge, durée, indexation, minimum contributif, majorations pour enfants, etc.) sont fixées par la loi et peuvent être modifiées. Les pensions sont des prestations de Sécurité sociale, pas un droit de propriété sur un capital. C’est l’argument de ceux qui insistent sur l’équilibre financier et le rapport cotisants/retraités. sudouest.fr
Lien avec le débat « salaire différé »
La part Contributif (~80 %) correspond à l’idée de salaire différé : on a cotisé, on reçoit en proportion.
La part sociale (~20 %) n’est pas un salaire différé individuel. Elle est financée par la mutualisation (cotisations des autres, impôts, FSV, CSG) et corrige les carrières incomplètes, les bas salaires et les inégalités femmes-hommes.
Le déficit du système de retraite (régimes de base + complémentaires) est, selon le COR (rapport de juin 2026) :En 2025
− 5,1 milliards d’euros, soit − 0,2 % du PIB, hors charges et produits financiers.
En intégrant ces derniers, le déficit se réduit à environ 1,3 milliard d’euros.
cor-retraites.frEn 2026
Le COR prévoit un déficit du même ordre, autour de 5 milliards d’euros (− 0,2 % du PIB).Ensuite (scénario de référence)
2030 : encore environ − 0,2 % du PIB (environ 7 milliards en euros courants)
2045 : − 0,9 % du PIB
Ces mesures coûtent cher, mais elles évitent que le système soit purement assurantiel. C’est aussi pour cela que le coût total des retraites dépasse largement ce que donnerait un simple calcul « cotisations versées × rendement ». Les réformes (revalorisation des petites pensions, carrières longues, droits des mères) augmentent encore cette part sociale à court terme, ce qui pèse sur le déficit même quand l’âge de départ recule.
Selon la DREES (données 2020, les plus détaillées), les dispositifs de solidarité représentent 20 % des pensions de droit direct, soit environ 60 milliards d’euros à l’époque. Ils concernent 88 % des retraités.
Pour les femmes, la solidarité pèse davantage (environ 22 % de leur pension) que pour les hommes (environ 12 %), surtout à cause des droits liés aux enfants. Chez les 25 % de retraités aux plus faibles pensions, la solidarité peut représenter près de la moitié du montant versé.
drees.solidarites-sante.gouv.frLe régime général est plus « social » (autour de 28 % de solidarité) que l’Agirc-Arrco (autour de 12 %) ou la fonction publique d’État civile.
En combinant âge de liquidation et mortalité restante, le COR estime que la durée de retraite se stabilise autour de 24 ans pour les générations nées à la fin des années 1950 et au début des années 1960 (un peu moins de 28 % de la durée de vie totale).
vie-publique.frÉcart hommes / femmesLes femmes ont actuellement une durée de retraite supérieure d’environ 4 ans à celle des hommes (elles partent un peu plus tard mais vivent nettement plus longtemps). Cet écart devrait se réduire vers 2,5 ans pour la génération 2000.
vie-publique.fr À retenir Ce n’est pas « 22 ans pour tout le monde ». C’est une moyenne : ceux qui partent à 62 ans avec une bonne santé vivent plus longtemps à la retraite ; ceux qui partent à 67 ans ou avec une mortalité plus élevée en vivent moins. Les projections du COR indiquent que les gains d’espérance de vie futurs iront surtout à allonger encore cette période, une fois les réformes d’âge pleinement montées en charge.
Durée réellement cotisée (emploi uniquement) Elle est plus courte. Pour les générations récemment parties (autour de 1953-1956) :
environ 135 trimestres cotisés au titre de l’emploi, soit 33 ans et 9 mois (DESSINS) ;
cela représente environ 81 % de la durée d’assurance requise pour le taux plein, contre 96 % une fois les périodes assimilées et les majorations ajoutées. drees.solidarites-sante.gouv.fr
Les hommes cotisent plus longtemps que les femmes (carrières plus continues). Les femmes rattrapent une grande partie de l’écart grâce aux trimestres pour enfants et à l’AVPF.Repère La durée d’assurance requise pour le taux plein avant 67 ans est aujourd’hui de l’ordre de 169 à 172 trimestres selon l’année de naissance (environ 42 à 43 ans). La moyenne validée des nouveaux liquidants s’en rapproche, mais la moyenne cotisée reste nettement en dessous.
La « part salaire différé » désigne les cotisations retraite prélevées sur le coût du travail. Elle se décompose en deux morceaux bien distincts.1. Ce qui est prélevé sur le salarié (visible sur la fiche de paie)Pour un salarié du privé en 2026, sur la tranche 1 (jusqu’au plafond mensuel de la Sécurité sociale, environ 4 005 €) :
Retraite de base (CNAV) : 6,90 % plafonnée + 0,40 % déplafonnée
Soit environ 11,3 % du brut qui disparaît du net. C’est la part que le salarié « ne touche pas tout de suite ».
carriva.fr2. Ce que verse l’employeur en plus (invisible sur la fiche de paie du salarié)Même assiette, mêmes régimes :
Retraite de base : 8,55 % + environ 2,02–2,11 %
Agirc-Arrco + CEG : 4,72 % + 1,29 %
Soit environ 16,5 à 17 % du brut supplémentaires. Au total, les deux parts réunies représentent autour de 28 % du salaire brut sur la tranche 1.
salaireclair.frC’est cette somme globale (salariale + patronale) que les tenants de la thèse du « salaire différé » appellent la part socialisée du salaire : elle n’est pas versée immédiatement au salarié, mais finance les pensions actuelles et ouvre des droits futurs.Point importantCes cotisations ne sont pas mises de côté sur un compte personnel. Elles paient les retraites d’aujourd’hui (système par répartition). Les droits du cotisant sont calculés ensuite selon les règles en vigueur au moment de la liquidation (salaire annuel moyen, trimestres, points Agirc-Arrco). La part « différée » ouvre donc un droit, mais ce n’est pas une épargne individuelle récupérable à l’euro près.
l etat contribue pour 40 mds a financer le deficit su systeme assurantiel et pour 80 a financer les retraites sociales non jutifies par le travail
L’idée est claire, mais les 40 milliards ne collent pas au déficit officiel. Il faut séparer trois couches.1. Le déficit « assurantiel » affiché COR 2025 : ≈ 5 Md€, pas 40. C’est le trou une fois que toutes les recettes sont comptées (cotisations + CSG + contribution d’équilibre de l’État + subventions).2. D’où peut venir votre « 40 Md » Si on considère que la contribution d’équilibre de l’État (49 Md€) n’est pas une vraie cotisation employeur :
taux « normal » (IPP / privé élargi) ≈ 20 à 25 Md€
le reste ≈ 25 à 30 Md€ = bouclage public du régime des fonctionnaires
Plus le déficit COR de 5 Md€, on arrive vers 30–35 Md€. On peut arrondir à 40 en ajoutant les subventions d’équilibre des régimes spéciaux (~8 Md€). Dans cette lecture, l’État couvre le déséquilibre démographique et comptable du régime « assurantiel », surtout celui de la FPE.3. Les « 80 Md de retraites sociales » Là, l’ordre de grandeur tient : solidarité au sens large (minima, ASPA, trimestres non cotisés, droits familiaux, une partie des départs anticipés, parfois une part de réversion). Mais ce n’est pas 80 Md d’argent d’État en plus des 40.Une grande partie des 80 est déjà financée à l’intérieur du système :
par les cotisations des autres (mutualisation)
par la CSG / FSV (~20 Md€)
par la même contribution d’État
Si on additionne 40 + 80 = 120, on double-compte.Lecture cohérente
Poste
Ordre de grandeur
Nature
Contribution travail
~300 Md€
salaire différé / cotisations
Solidarité dans les pensions
~60–80 Md€
pas justifiée euro pour euro par le travail individuel
Bouclage public (État employeur au-delà d’un taux normal + subventions + déficit)
~35–50 Md€
impôt, pas cotisation
L’État ne met pas 40 et 80 en plus. Il met surtout une cinquantaine de milliards de bouclage, et la solidarité de 80 est un emploi des retraites, financé par un mélange cotisations + CSG + budget.Formule plus juste : le travail paie ~300 ; ~80 de prestations ne sont pas contributives ; le budget public en équilibre ~40–50 pour que les comptes ferment.
Comparer ASPA et pension de base
Réflexion d’une durée de 5 s
Ce n’est pas le même objet. L’une est une pension contributive, l’autre une Répartition.Nature
Pension de base
ASPA
Statut
Prestation d’assurance vieillesse
Minimum social (ex-FNS)
Condition principale
Avoir cotisé / validé des trimestres
Âge (65 ans, parfois moins si inaptitude) + ressources faibles
Lien au travail
Oui, calculé sur salaires et durée
Non : même sans jamais avoir travaillé
Demande
Liquidation des droits
Demande obligatoire, pas automatique
Récupération sur succession
Non
Oui, au-delà d’~109 000 € d’actif
Montants 2026
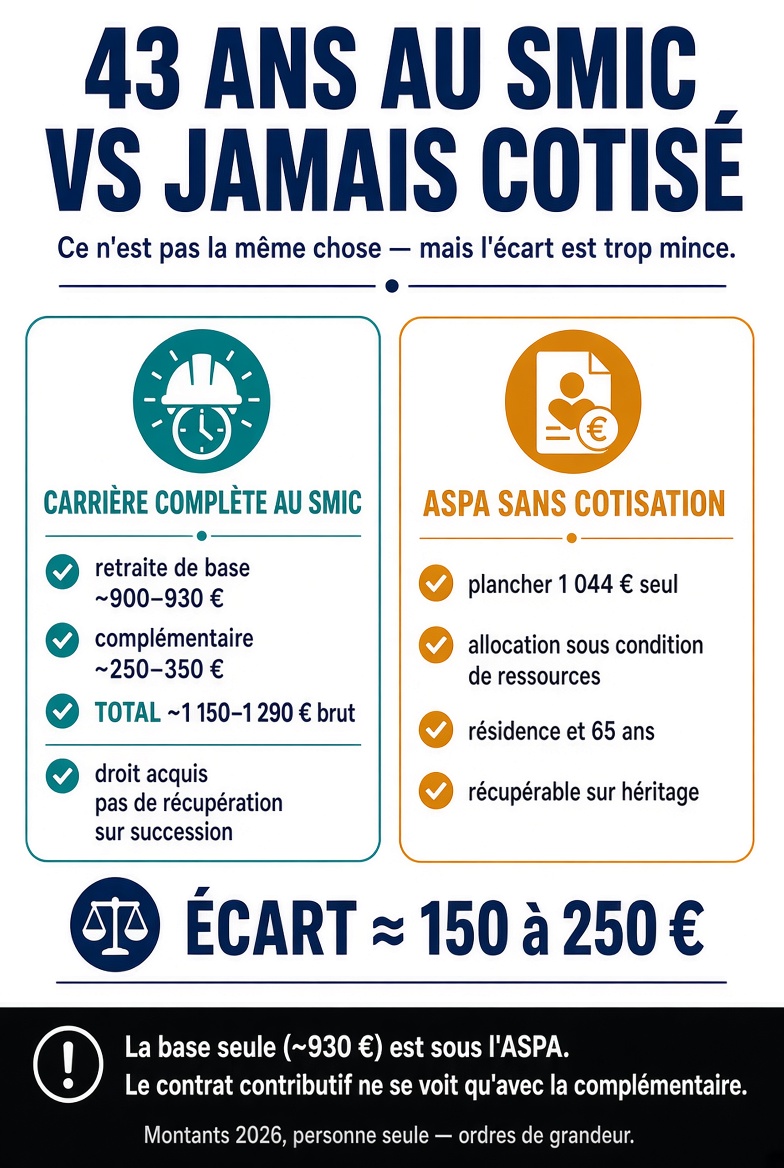
ASPA : plancher de ressources 1 044 € seul / 1 620 € couple. On verse seulement le complément.
Pension de base régime général (CNAV) : moyenne stock ~810 à 890 € selon le périmètre ; carrière complète ~1 250–1 330 €. Ce n’est que la Base : s’ajoute l’Agirc-Arrco dans le privé.
Minimum contributif (plancher de la base si taux plein) : 756 €, ou 904 € si 120 quarts cotisés. Ce n’est pas l’ASPA.
Une carrière complète au SMIC dépasse en général le seuil ASPA une fois base + complémentaire additionnées. L’ASPA sert surtout aux carrières incomplètes ou nulles.Comment ça se calcule
Pension de base privé : SAM (25 meilleures années) × taux (max 50 %) × (trimestres validés / trimestres requis) Puis éventuellement minimum contributif.
ASPA : 1 044 € − toutes les ressources du foyer (pensions, réversion, patrimoine forfaitaire, etc.).
Ordre d’empilement
Pension de base (contributive)
Complémentaire
Minimum contributif si taux plein et petite base
Ensuite seulement l’ASPA si le total des ressources reste sous 1 044 €
Public et coût
Pension de base : ~15 millions de retraités CNAV, ~167 Md€ de prestations régime général.
ASPA : ~750 000 personnes, ~4 Md€, dont ~9 % sans aucune pension.
En une phrase La pension de base est le salaire différé (imparfait, proratisé). L’ASPA est le RSA des 65 ans et plus, plus généreux que le RSA (1 044 € contre 652 €), récupérable sur héritage, et indépendant du travail.
Situation
Ce qu’on touche
Jamais cotisé, 65 ans, ressources nulles, résident
ASPA : 1 044 € (allocation, récupérable sur succession)
Une carrière complète au SMIC dans le privé dépasse l’ASPA, d’environ 100 à 250 €. C’était même l’objectif affiché de la revalorisation du minimum contributif : viser 85 % du SMIC net.
finary.comOù le sentiment d’injustice est juste
La base seule (~930 €) est inférieure à l’ASPA (1 044 €). Sans la complémentaire, le cotisant SMIC serait sous le plancher de celui qui n’a rien versé.
Beaucoup n’ont pas une carrière complète « propre » : temps partiel, trous, années sous le seuil de validation. Eux peuvent se retrouver au même niveau que l’ASPA, parfois avec le complément ASPA en plus.
L’ASPA ne dépend pas de la nationalité en tant que telle, mais de l’âge, de la résidence stable et des ressources. Un étranger sans droit à pension peut y prétendre aux mêmes conditions qu’un Français sans carrière. Un étranger sans résidence n’y a pas droit.
Ce qui n’est pas comparable
L’ASPA est une aide, pas un droit acquis : condition de ressources, foyer, récupération sur héritage.
La pension SMIC est un droit, non récupérable, indépendante du conjoint (sauf réversion).
L’ASPA n’est pas « la retraite de l’étranger ». C’est le minimum vieillesse de quiconque, français ou non, n’a pas assez de ressources à 65 ans.